Article mis à jour le
Qu'est-ce que le taux d'imposition marginal ?
Utilisé pour le calcul de l'imposition sur le revenu, le taux marginal d'imposition ou tranche marginale d'imposition (TMI) représente le pourcentage d'imposition appliqué à la dernière tranche de son revenu. L'impôt sur le revenu d'un contribuable est calculé en fonction d'un barème progressif qui comprend plusieurs tranches d'imposition.
Il s'agit du barème de l'impôt fixé chaque année. Par exemple, le barème de 2026 (applicable aux revenus de 2025) est fixé par la loi de finances pour 2026.
Pourquoi connaître son taux marginal d'imposition ?
Connaître son taux marginal d'imposition est la clé pour appréhender le niveau auquel tout revenu complémentaire sera finalement taxé. Ce taux revêt une importance majeure dans toutes les opérations de défiscalisation, que ce soit via le dispositif Jeanbrun ou un mécanisme de déficit foncier.
La connaissance du taux marginal d'imposition offre donc une visibilité sur les avantages liés à la souscription d'un produit, et permet d'en déduire l'effet de l'investissement sur les revenus imposables.
Le TMI influence par conséquent le choix des placements financiers. Par exemple, souscrire à un Plan Épargne Retraite (PER) permet de déduire les cotisations du montant imposable. La remise fiscale sera donc différente suivant la tranche marginale d'imposition.
Comment connaître sa tranche marginale d'imposition (TMI) ?
Quelles sont les nouvelles tranches d'imposition en 2026 ? (tranches fiscales)
Pour déterminer votre TMI, vous devez :
- prendre le montant de vos revenus imposables sur votre avis d'imposition en le divisant par le nombre de parts fiscales dont vous bénéficiez (vous obtenez ainsi votre quotient familial) ;
- puis appliquer le barème ci-dessous pour une part (source : loi de finances 2026) :
| Fraction du revenu imposable (quotient familial) | Taux d'imposition 2026 (TMI) |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 à 29 579 € | 11 % |
| De 29 580 à 84 577 € | 30 % |
| De 84 578 à 181 917 € | 41 % |
| Supérieur à 181 917 € | 45 % |
Ce barème sert à calculer l'impôt dû en 2026 sur vos revenus perçus l'année précédente : en 2025.
Impôts 2026 : où trouver son taux marginal d'imposition ?
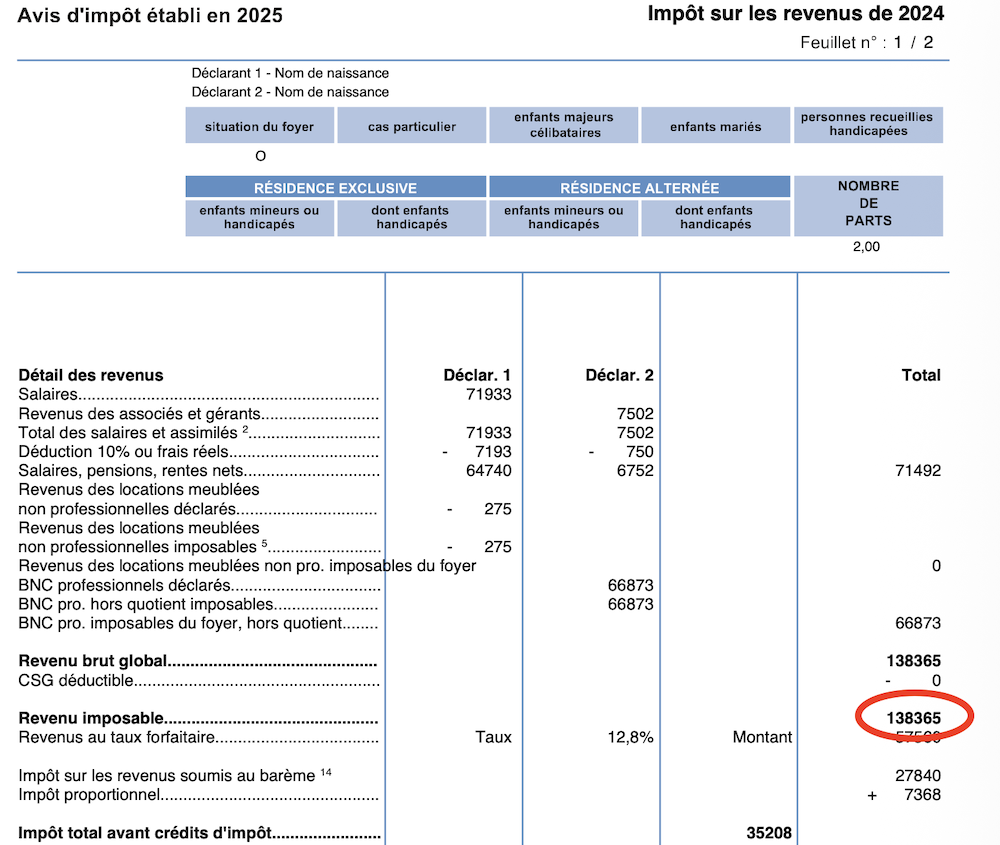
Dans votre espace impots.gouv, dans la section « Documents », vous retrouvez votre dernier avis d'imposition des revenus 2025, issu de la déclaration effectuée au printemps 2026. Vous pourrez alors constater deux mentions utiles (en bas de la dernière page) :
- Le « taux moyen d'imposition » : il correspond au taux auquel l'ensemble des revenus de votre foyer fiscal déclarés pour 2025 est taxé (différent du taux de prélèvement à la source, car ce dernier est calculé hors réductions ou crédits d'impôt et ne tient pas compte de certains revenus, comme les plus-values de cession de valeurs mobilières ou les revenus taxés à taux forfaitaire).
- Le « taux marginal d'imposition » : il correspond au taux de la tranche la plus élevée du barème de l'impôt sur le revenu auquel sont taxés pour l'année 2025 les revenus déclarés de votre foyer fiscal.
Tranche d'imposition 2026 selon votre nombre de parts
Le barème ci-dessus s'applique au quotient familial, c'est-à-dire à votre revenu imposable divisé par votre nombre de parts. Concrètement, cela revient à multiplier chaque seuil du barème par votre nombre de parts. Voici donc, en revenu imposable du foyer, les seuils à partir desquels vous changez de tranche en 2026.
| Nombre de parts | TMI 0 % jusqu'à | TMI 11 % dès | TMI 30 % dès | TMI 41 % dès | TMI 45 % dès |
|---|---|---|---|---|---|
| 1 part | 11 600 € | 11 601 € | 29 580 € | 84 578 € | 181 918 € |
| 1,5 part | 17 400 € | 17 401 € | 44 369 € | 126 866 € | 272 876 € |
| 2 parts | 23 200 € | 23 201 € | 59 159 € | 169 155 € | 363 835 € |
| 2,5 parts | 29 000 € | 29 001 € | 73 948 € | 211 443 € | 454 793 € |
| 3 parts | 34 800 € | 34 801 € | 88 738 € | 253 732 € | 545 752 € |
Montants arrondis à l'euro. Deux précisions importantes : la colonne « TMI 0 % » indique l'entrée dans le barème, pas le seuil réel d'imposition — grâce à la décote, on ne paie en pratique aucun impôt bien au-delà. Et dès qu'il y a des enfants à charge, l'avantage lié aux demi-parts est plafonné, ce qui peut relever l'impôt réellement dû.
Tranche d'imposition avec 1 part (célibataire, divorcé ou veuf sans enfant)
Le revenu imposable est pris tel quel, sans division.
- Jusqu'à 11 600 € : TMI de 0 %.
- De 11 601 € à 29 579 € : TMI de 11 %.
- De 29 580 € à 84 577 € : TMI de 30 %.
- De 84 578 € à 181 917 € : TMI de 41 %.
- Au-delà de 181 917 € : TMI de 45 %.
Le point que tout le monde rate : avec la décote, une personne seule ne paie aucun impôt jusqu'à environ 17 200 € de revenu imposable, alors même que sa TMI affichée est déjà de 11 %. TMI et imposition effective sont deux choses différentes.
Tranche imposition avec 1,5 part (célibataire ou divorcé avec 1 enfant)
Un premier enfant à charge apporte une demi-part : le revenu du foyer est divisé par 1,5.
- Jusqu'à 17 400 € : TMI de 0 %.
- De 17 401 € à 44 368 € : TMI de 11 %.
- De 44 369 € à 126 865 € : TMI de 30 %.
- De 126 866 € à 272 875 € : TMI de 41 %.
- Au-delà de 272 875 € : TMI de 45 %.
Attention : l'économie d'impôt procurée par cette demi-part ne peut pas dépasser 1 807 €. Si vous élevez seul votre enfant et cochez la case T (parent isolé), ce plafond passe à 4 262 €. Au-delà, le gain est écrêté et votre impôt remonte.
Taux d'imposition sur le revenu pour 2 parts (couple marié ou pacsé sans enfant)
Un couple marié ou pacsé sans enfant dispose de 2 parts : chaque seuil du barème est donc doublé.
- Jusqu'à 23 200 € : TMI de 0 %.
- De 23 201 € à 59 158 € : TMI de 11 %.
- De 59 159 € à 169 154 € : TMI de 30 %.
- De 169 155 € à 363 834 € : TMI de 41 %.
- Au-delà de 363 834 € : TMI de 45 %.
Exemple concret : un couple déclare 60 000 € de revenu imposable. Son quotient familial ressort à 30 000 €, ce qui le place dans la tranche à 30 %. Mais seuls 842 € de son revenu (421 € par part, au-dessus de 29 579 €) sont réellement taxés à ce taux : l'impôt du foyer s'établit à 4 208 €, soit un taux moyen de 7,0 % seulement. C'est tout l'écart entre la TMI et ce que l'on paie vraiment.
À noter également : grâce à la décote, un couple sans enfant ne paie aucun impôt jusqu'à environ 32 480 € de revenu imposable.
Tranche d'imposition avec 2,5 parts (couple avec 1 enfant)
Deux parts pour les parents, plus une demi-part pour le premier enfant.
- Jusqu'à 29 000 € : TMI de 0 %.
- De 29 001 € à 73 947 € : TMI de 11 %.
- De 73 948 € à 211 442 € : TMI de 30 %.
- De 211 443 € à 454 792 € : TMI de 41 %.
- Au-delà de 454 792 € : TMI de 45 %.
Le plafonnement s'applique ici aussi : la demi-part de l'enfant ne peut réduire l'impôt de plus de 1 807 €.
Tranche d'imposition avec 3 parts (couple avec 2 enfants)
Les deux premiers enfants apportent chacun une demi-part, soit 3 parts au total.
- Jusqu'à 34 800 € : TMI de 0 %.
- De 34 801 € à 88 737 € : TMI de 11 %.
- De 88 738 € à 253 731 € : TMI de 30 %.
- De 253 732 € à 545 751 € : TMI de 41 %.
- Au-delà de 545 751 € : TMI de 45 %.
Avec deux demi-parts supplémentaires, le plafond global de l'avantage familial s'élève à 3 614 € (2 × 1 807 €). À partir du troisième enfant, chaque enfant compte pour une part entière, et non plus une demi-part.
Le calcul exact dépend aussi de votre situation précise (garde alternée, parent isolé, décote). Utilisez le simulateur en haut de page pour obtenir votre TMI et votre impôt net en quelques secondes.
Impôt sur le revenu (IR) : comment le calculer ? Exemples de calculs
1. Exemple d'un foyer fiscal d'un couple sans enfant dont les revenus imposables sont de 60 000 €
Dans cet exemple de calcul, le foyer fiscal est donc composé de 2 parts. Le barème d'imposition est donc calculé comme suit : 60 000 / 2 = 30 000 €.
Le taux marginal d'imposition (TMI) de ce couple est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
Calcul de l'impôt :
- Portion jusqu'à 11 600 € : 0 %
- Portion de 11 601 € à 29 579 € : (29 579 € − 11 600 €) × 11 % = 17 979 € × 11 % = 1 977,69 €
- Portion de 29 580 € à 30 000 € : (30 000 € − 29 579 €) × 30 % = 421 € × 30 % = 126,30 €
→ Le montant de l'impôt pour une part est donc de : 2 103,99 € (1 977,69 € + 126,30 €). Il faut le multiplier par 2 pour obtenir l'impôt total du couple : 4 207,98 €.
Ce montant dépassant le seuil de décote de 3 277 € applicable aux couples, aucune décote ne vient ici réduire l'impôt. Impôt net dû : 4 208 €, soit un taux moyen d'imposition de 7,0 %.
2. Exemple d'un foyer fiscal d'un couple avec un enfant dont les revenus imposables sont de 55 000 €
Foyer fiscal : 2 parts (adultes) + 1 demi-part (enfant), soit 2,5 parts. Calcul du quotient familial : 55 000 / 2,5 = 22 000 €.
Calcul de l'impôt :
- Portion jusqu'à 11 600 € : 0 %
- Portion de 11 601 € à 22 000 € : (22 000 € − 11 600 €) × 11 % = 10 400 € × 11 % = 1 144,00 €
→ Nous obtenons un montant d'imposition de 1 144,00 € pour une part avec une tranche marginale d'imposition égale à 11 %. Donc pour le foyer constitué de 2,5 parts, un total de 1 144,00 × 2,5, soit 2 860,00 € d'impôt brut.
Vérification du plafonnement : sans l'enfant (2 parts), l'impôt aurait été de 3 498 €. L'avantage procuré par la demi-part s'élève donc à 638 €, ce qui reste sous le plafond de 1 807 € : le plafonnement ne s'applique pas.
Application de la décote : l'impôt brut de 2 860 € étant inférieur au seuil de 3 277 € prévu pour les couples, la décote joue : 1 483 € − (2 860 € × 45,25 %) = 1 483 € − 1 294,15 € = 188,85 €.
→ Impôt net réellement dû : 2 860,00 € − 188,85 € = 2 671,15 €, arrondi à 2 671 €.
À noter : le calcul du taux marginal est différent si vous rentrez dans le cadre d'un plafonnement du quotient familial.
3. Exemple d'un foyer fiscal d'une personne seule dont les revenus imposables sont de 25 000 €
Dans cet exemple de calcul, le foyer fiscal (personne seule et sans enfant) est donc composé de 1 part. Le taux marginal d'imposition (TMI) de cette personne est de 11 %.
Calcul de l'impôt :
- Portion jusqu'à 11 600 € : 0 %
- Portion de 11 601 € à 25 000 € : (25 000 € − 11 600 €) × 11 % = 13 400 € × 11 % = 1 474,00 €
Application de la décote : l'impôt brut de 1 474 € étant inférieur au seuil de 1 983 € prévu pour une personne seule, la décote s'applique : 897 € − (1 474 € × 45,25 %) = 897 € − 666,99 € = 230,01 €.
→ Impôt net réellement dû : 1 474,00 € − 230,01 € = 1 243,99 €, arrondi à 1 244 €.
4. Exemple d'un foyer fiscal d'une personne seule dont les revenus imposables sont de 9 500 €
Dans cet exemple de calcul, le foyer fiscal (personne seule et sans enfant) est donc composé de 1 part. Le taux marginal d'imposition (TMI) de cette personne est de 0 %.
Ses revenus imposables de 9 500 € sont compris entre 0 et 11 600 € : ils sont donc exonérés d'impôt. Cette personne est non imposable.
Impôt sur le revenu et quotient familial : qu'est-ce qu'une part fiscale ?
| Situation familiale | Nombre de parts |
|---|---|
| Célibataire, divorcé ou veuf sans enfant à charge | 1 |
| Marié sans enfant à charge | 2 |
| Célibataire ou divorcé ayant 1 enfant à charge | 1,5 |
| Marié ou veuf ayant 1 enfant à charge | 2,5 |
| Célibataire ou divorcé ayant 2 enfants à charge | 2 |
| Marié ou veuf ayant 2 enfants à charge | 3 |
| Célibataire ou divorcé ayant 3 enfants à charge | 3 |
| Marié ou veuf ayant 3 enfants à charge | 4 |
| Célibataire ou divorcé ayant 4 enfants à charge | 4 |
| Marié ou veuf ayant 4 enfants à charge | 5 |
| Célibataire ou divorcé ayant 5 enfants à charge | 5 |
| Marié ou veuf ayant 5 enfants à charge | 6 |
| Célibataire ou divorcé ayant 6 enfants à charge | 6 |
Un parent qui élève seul ses enfants et coche la case T de sa déclaration bénéficie d'une demi-part supplémentaire : 2 parts avec un enfant, 2,5 parts avec deux enfants.
Plafonnement du quotient familial
Le plafonnement du quotient familial vise à éviter que certains contribuables ne bénéficient de réductions d'impôt trop importantes en raison d'un nombre élevé de parts fiscales.
Ce plafond est révisé chaque année : pour les revenus de 2025 (déclaration effectuée en 2026), il est fixé à 1 807 € par demi-part au-delà des parts des parents, et à 903,50 € pour chaque quart de part supplémentaire.
Lorsque le montant de l'avantage fiscal (la réduction d'impôt due au quotient familial) dépasse cette limite, la réduction est plafonnée. Cela signifie que le contribuable ne pourra pas bénéficier d'une réduction d'impôt supérieure à ce montant.
Décote
Si votre impôt sur les revenus soumis au barème est inférieur à :
- 1 983 € si vous êtes célibataire, divorcé ou veuf, vous bénéficiez d'une décote égale à la différence entre 897 € et les 45,25 % de votre impôt ;
- 3 277 € si vous êtes mariés ou pacsés soumis à imposition commune, vous bénéficiez d'une décote égale à la différence entre 1 483 € et les 45,25 % de votre impôt.
Cette décote est applicable quel que soit votre nombre de parts.
Exemple : vous êtes mariés et votre impôt avant décote s'élève à 2 675 €. La décote est égale à 1 483 € − 1 210 € (2 675 × 45,25 %) = 273 €. Votre impôt après décote s'élève à 2 675 € − 273 € = 2 402 €.
Comment réduire son impôt quand on connaît sa TMI ?
Les dispositifs qui déduisent un montant de votre revenu imposable (versements sur un PER, déficit foncier imputable sur le revenu global) vous font économiser à hauteur de votre tranche marginale : 1 000 € déduits valent environ 300 € d'impôt en moins pour un foyer à 30 %, mais seulement 110 € à 11 %. Ils deviennent donc surtout intéressants à partir de la tranche à 30 %.
Les dispositifs qui ouvrent droit à une réduction d'impôt s'imputent directement sur l'impôt dû, quelle que soit la tranche, mais ils supposent d'avoir un impôt suffisant pour en profiter. Dans tous les cas, l'avantage fiscal ne justifie jamais à lui seul un investissement : la rentabilité, la liquidité et le risque comptent davantage. Le simulateur calcule l'économie exacte d'un versement de 1 000 € avec votre situation.
Ces articles peuvent également vous intéresser :