
Bertrand-Demanes vous aide à investir à Brest dans l’ancien rénové ou dans le neuf, à réduire l’impôt sur vos loyers, à savoir quand garder ou revendre un bien, à faire travailler votre épargne et à préparer la retraite et la transmission. Nous vous recevons en visio ou à notre cabinet de Nantes.
- Noté 5/5 sur Google
- Rendez-vous en visio ou à Nantes
- Premier rendez-vous offert
Ce que nous faisons pour vous à Brest
Investir dans l’ancien rénové
Nous sélectionnons des biens anciens à rénover à Brest et dans sa métropole, nous chiffrons les travaux avec des entreprises locales et nous suivons le chantier jusqu’à la mise en location. Un bien bien placé, acheté au juste prix et remis à neuf se loue facilement et garde sa valeur.
Moins d’impôt sur vos loyers
Vos loyers peuvent être taxés à plus de 60 % (impôt sur le revenu et prélèvements sociaux). Avec le déficit foncier, les travaux se déduisent de vos revenus fonciers, puis de votre revenu global jusqu’à 10 700 € par an ; le reste se reporte sur dix ans.
Garder ou revendre ?
Votre appartement rapporte peu une fois les impôts payés ? Nous calculons ce qu’il vous rapporte vraiment et ce que donnerait une revente, plus-value comprise. Vous sortez du Pinel ? Essayez notre simulateur fin du Pinel. Si vous vendez, nous pouvons estimer et vendre votre bien.
Épargne et assurance-vie
L’assurance-vie reste l’enveloppe la plus souple : votre argent reste disponible, la fiscalité s’allège après huit ans et elle transmet dans de bonnes conditions (jusqu’à 152 500 € par bénéficiaire hors droits de succession pour les versements faits avant 70 ans). Nous comparons les contrats de plusieurs assureurs, sans frais d’entrée.
Préparer la retraite
Le PER permet de déduire vos versements de votre revenu imposable, dans la limite des plafonds, et de vous constituer un complément pour plus tard. Combiné à l’immobilier, il prépare des revenus réguliers pour la retraite.
Transmettre à vos proches
Donation, démembrement de propriété, location nue ou meublée (LMNP), clause bénéficiaire de l’assurance-vie : nous construisons avec vous une organisation simple, adaptée à votre famille. Chaque parent peut donner 100 000 € à chaque enfant sans droits, tous les 15 ans.
Réduire ses impôts à Brest en 2026 : les leviers
Avant de parler d’un produit, on regarde où part votre argent. La plupart de nos clients à Brest paient trop d’impôt pour une raison simple : leurs loyers sont taxés à leur taux marginal plus 17,2 % de prélèvements sociaux, et leur épargne dort. Voici les leviers que nous utilisons, avec leurs règles principales.
| Levier | Ce que ça permet | La limite à connaître |
|---|---|---|
| Déficit foncier | Déduire les travaux de vos loyers, puis de votre revenu global | 10 700 € par an sur le revenu global, location nue jusqu’à la fin de la 3e année |
| Loi Malraux | Une réduction d’impôt de 22 à 30 % des travaux | 400 000 € de travaux sur 4 ans, immeubles protégés |
| Jeanbrun | Amortir une partie du prix d’un logement neuf | 8 000 € par an et par foyer, 9 ans de location |
| LMNP | Des loyers meublés peu ou pas imposés grâce aux amortissements | Amortissements réintégrés dans la plus-value à la revente |
| PER | Déduire vos versements de votre revenu imposable | Plafond selon vos revenus, épargne bloquée jusqu’à la retraite sauf cas prévus |
| Assurance-vie | Une fiscalité allégée après 8 ans et une transmission facilitée | 152 500 € par bénéficiaire pour les versements avant 70 ans |
Ces leviers se combinent. Un même foyer peut, par exemple, rénover un appartement en déficit foncier et verser sur un PER la même année : l’un réduit l’impôt sur les loyers, l’autre l’impôt sur les salaires.
L’investissement immobilier à Brest : neuf ou ancien
L’immobilier reste le cœur de notre métier. Selon votre impôt, votre épargne et le temps que vous voulez y consacrer, on ne vous proposera pas la même solution. Voici les quatre que nous utilisons le plus souvent à Brest.
Le déficit foncier
Un appartement ancien à rénover, loué nu. Les travaux effacent vos loyers puis jusqu’à 10 700 € de vos autres revenus par an, hors plafond des niches fiscales. C’est notre spécialité. Le déficit foncier : notre guide
La loi Malraux
Pour restaurer un immeuble du centre historique protégé. Une partie des travaux, de 22 à 30 % selon le secteur, se déduit directement de votre impôt, dans la limite de 400 000 € de travaux sur quatre ans. La loi Malraux à Brest
Le Jeanbrun, dans le neuf
Le successeur du Pinel pour les logements neufs loués nu à un loyer plafonné : une partie du prix s’amortit chaque année et vient effacer vos loyers. Le Jeanbrun : notre guide
La location meublée (LMNP)
Louer meublé permet de réduire fortement l’impôt sur les loyers grâce aux amortissements. Brest compte près de 30 000 étudiants : studios, T2 et colocations meublés près du tram et des campus trouvent preneur toute l’année. Le LMNP à Brest
Vous préférez choisir parmi des logements neufs déjà sélectionnés ? Voir nos programmes immobiliers à Brest.
Préparer la retraite à Brest
À la retraite, les revenus baissent souvent d’un tiers ou plus. Le moyen le plus sûr de compenser, c’est d’avoir des revenus qui ne dépendent pas de votre travail : des loyers d’un bien dont le crédit est terminé, et une épargne que vous pouvez retirer petit à petit.
Un investissement immobilier commencé dix ou quinze ans avant la retraite a le temps de se rembourser. Pendant le crédit, les loyers et l’avantage fiscal paient l’essentiel des mensualités. Une fois le crédit fini, les loyers deviennent un complément de revenu. Le PER, lui, réduit vos impôts aujourd’hui, au moment où vous êtes le plus imposé, et se récupère à la retraite en capital ou en rente.
À Brest, beaucoup de nos clients choisissent un appartement ancien près du tram, rénové et loué nu ou meublé : les prix bas permettent de bâtir un patrimoine qui sera remboursé à la retraite.
Transmettre sans payer trop de droits
La transmission se prépare tôt, avec des outils simples. Ceux que nous utilisons le plus souvent :
- La donation : chaque parent peut donner 100 000 € à chaque enfant sans droits, et recommencer tous les 15 ans.
- Le démembrement : donner la nue-propriété d’un bien en gardant l’usufruit, c’est-à-dire les loyers ou l’usage. Les droits se calculent sur une valeur réduite, et l’enfant récupère la pleine propriété sans droits supplémentaires au décès.
- L’assurance-vie : jusqu’à 152 500 € par bénéficiaire hors droits pour les versements faits avant 70 ans, et 30 500 € au total, plus les gains, pour les versements faits après 70 ans.
- La SCI familiale : elle facilite la gestion d’un bien à plusieurs et la transmission progressive des parts.
Pour les actes eux-mêmes (donation, statuts de SCI), nous travaillons avec votre notaire. Notre rôle est de vous montrer les chiffres et de choisir la bonne combinaison.
Faire le point : l’atelier patrimonial ou l’audit
Avant de vous proposer quoi que ce soit, nous regardons votre situation chiffres en main. Deux formules selon votre besoin :
L’atelier patrimonial
Une heure pour savoir quoi faire de votre épargne, en visio ou à notre cabinet de Nantes.
- Un questionnaire de 10 minutes à remplir avant le rendez-vous
- Votre vraie capacité d’épargne et d’emprunt
- Trois scénarios comparés : ne rien changer, tout placer en assurance-vie, ou investir dans l’immobilier avec un avantage fiscal
- L’évolution de votre patrimoine à 10, 15 et 20 ans
L’audit patrimonial immobilier
Pour ceux qui possèdent déjà des biens et veulent savoir s’ils sont bien gérés.
- Fiscalité : régime réel ou micro, location nue ou meublée, amortissements
- Règles locales : décence et performance énergétique
- Performance énergétique et travaux à prévoir
- Un calendrier d’actions concret
Un exemple à Nantes : T3 rénové rue du Château
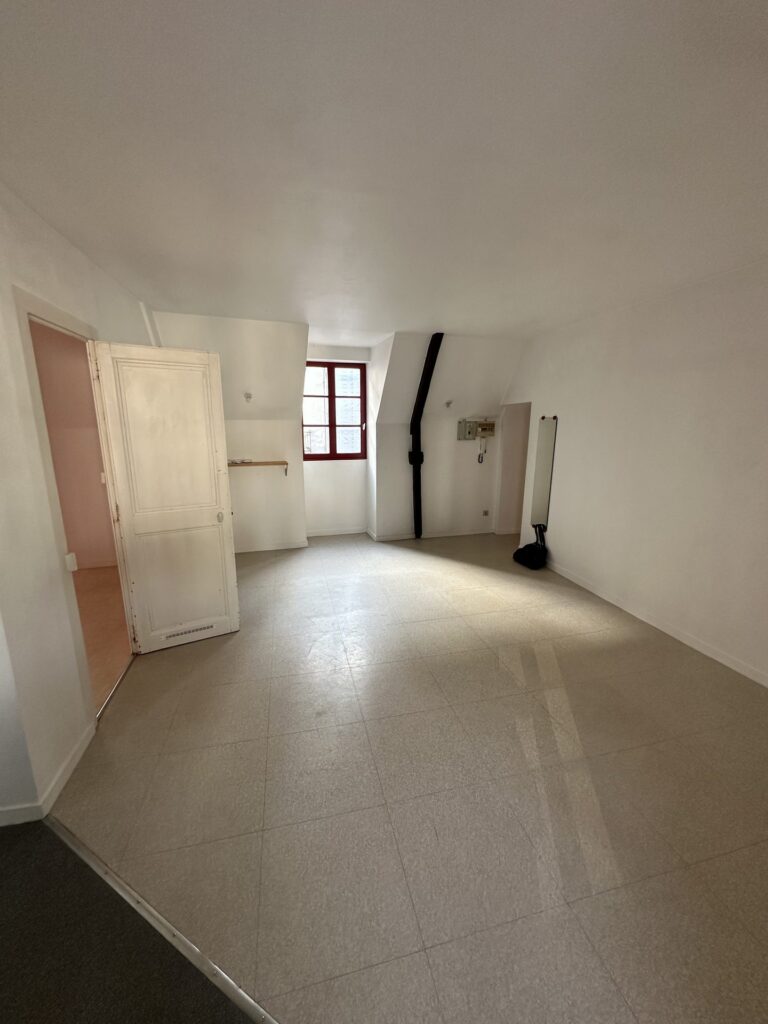
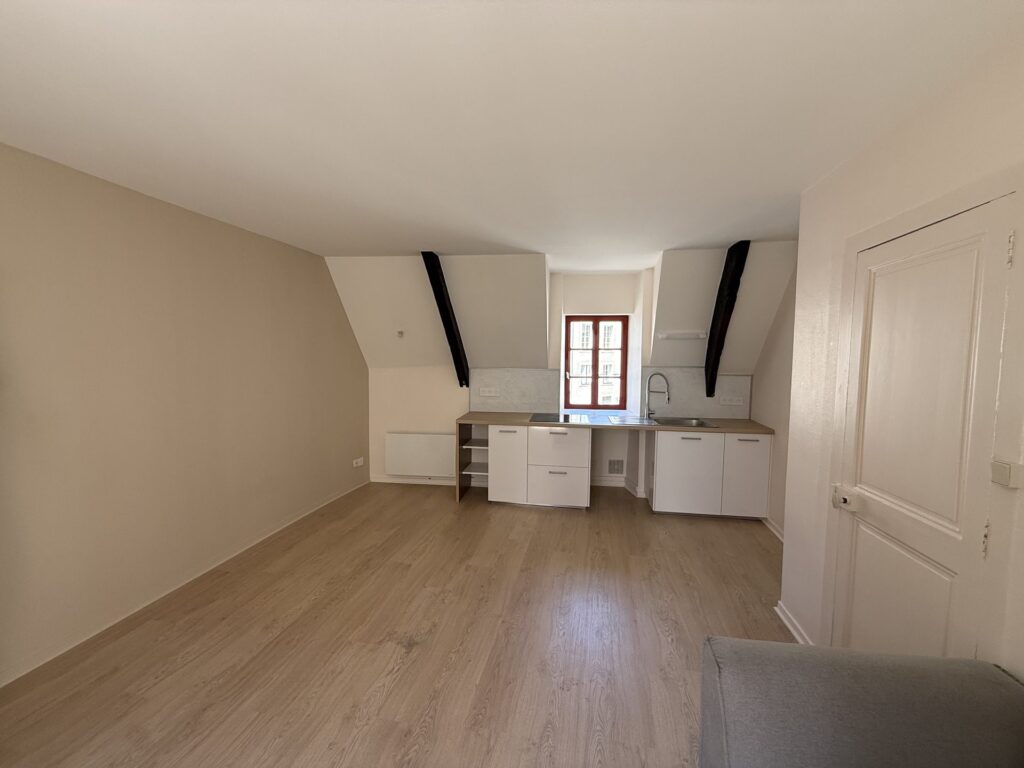
- 157 500 €prix d’achat net vendeur
- 33 773 €de travaux
- 6,0 %de rendement
- E → Détiquette énergie
Un T3 de 45 m² en plein quartier Bouffay, entièrement repris : isolation, électricité, plomberie, chauffe-eau, salle d’eau, cuisine, sols et peintures. Loué nu, il permet le déficit foncier : pour un investisseur imposé à 30 %, environ 3 200 € d’impôt en moins la première année. Ce projet nantais montre notre méthode, que nous appliquons à Brest : un bien ancien bien placé, des travaux chiffrés avant l’achat et un loyer vérifié sur le marché. À Brest, les prix d’achat sont plus bas qu’à Nantes : le rendement est souvent meilleur, et les travaux pèsent davantage dans le prix de revient.
Voir le projet en détail · Autres projets : T4 à Rennes, T2 à Angers
Pour qui ?
Nos clients à Brest ont des situations très différentes. Ce qui les réunit : l’envie de payer moins d’impôts sans prendre de risques inutiles, et de construire un patrimoine qu’ils comprennent.
Les salariés et cadres imposés
Vous payez beaucoup d’impôt et votre épargne dort sur des livrets. On regarde ce qu’un investissement immobilier bien choisi, et un PER, peuvent changer.
Les chefs d’entreprise et professions libérales
L’agglomération brestoise compte beaucoup de militaires et de personnels de la Marine, de chercheurs, de professions médicales et de chefs d’entreprise. On organise votre patrimoine privé à côté de votre activité : immobilier locatif, épargne retraite, protection de la famille.
Les retraités et futurs retraités
Vous voulez des revenus réguliers, moins d’impôts sur vos loyers et une transmission préparée. On fait le point sur vos biens et vos contrats.
Ceux qui investissent à Brest à distance
Beaucoup de nos clients habitent Rennes, Nantes ou Paris et choisissent Brest pour ses prix d’achat bas et son rendement. On s’occupe de tout sur place : recherche, travaux, mise en location. Les rendez-vous peuvent se faire en visio.
Les erreurs patrimoniales que nous voyons le plus souvent
- Acheter pour défiscaliser, sans regarder le bien. Un avantage fiscal ne rattrape jamais un mauvais emplacement ou un prix trop élevé.
- Laisser des loyers au micro-foncier ou en location nue par habitude. Selon vos charges et vos travaux, le régime réel ou le meublé peuvent réduire nettement l’impôt.
- Garder un bien qui ne rapporte plus rien après impôts, ou le vendre au mauvais moment, sans calculer la plus-value.
- Oublier le DPE. Un logement classé G ne peut plus être loué depuis 2025, les F suivront en 2028 et les E en 2034.
- Ne pas préparer la transmission. Une donation ou une clause bénéficiaire bien rédigée, faites à temps, évitent des droits de succession élevés.
Les quartiers où nous investissons à Brest
Le centre reconstruit et Siam
Le centre-ville, reconstruit après-guerre autour de la rue de Siam : de grands appartements lumineux, recherchés par les actifs et les étudiants.
Les Capucins et Recouvrance
Sur la rive droite de la Penfeld, l’ancien site des ateliers de la Marine transformé en quartier, relié au centre par le téléphérique.
Bouguen, Kergoat et le CHU
Autour de l’université de Bretagne occidentale, des écoles et du CHU de la Cavale Blanche : une demande régulière pour les studios et les T2.
Saint-Martin, Saint-Marc et les quartiers du tram
Des quartiers résidentiels bien desservis par les lignes A et B du tram, avec un bon équilibre entre prix et loyer.
Comment se passe l’accompagnement
- Premier rendez-vous offertEn visio, ou à notre cabinet de Nantes, 13 rue Bias. Vous nous parlez de vos objectifs : moins d’impôts, des revenus en plus, la retraite, vos enfants.
- Bilan chiffréCe que vos biens rapportent vraiment, ce que vous payez en impôts, ce qui peut être amélioré. C’est l’atelier patrimonial, offert.
- Proposition écriteLes chiffres, les risques et ce que vous y gagnez. Vous décidez à votre rythme.
- Suivi jusqu’au boutAchat, travaux, mise en location et déclaration de l’année suivante.
Notre rémunération est expliquée en toute transparence sur la page rémunération.
Notre statut, en toute transparence
Bertrand-Demanes est un cabinet de conseil patrimonial spécialisé dans l’immobilier. Pour l’assurance-vie et le PER, nous intervenons comme courtier en assurance, inscrit à l’ORIAS sous le n° 24003399 : nous comparons les contrats de plusieurs assureurs. Nous ne faisons pas de conseil en investissement financier et ne proposons pas de placements en bourse.
Notre rémunération est connue à l’avance et expliquée sur la page rémunération. L’atelier patrimonial est offert ; l’audit est sur devis.
Le marché immobilier à Brest en 2026
Brest, deuxième ville de Bretagne, reste l’une des grandes villes les plus abordables de l’Ouest : en octobre 2026, un appartement s’y vend en moyenne 2 407 € le m², en hausse de 1 % sur un an, et se loue 12,8 € le m² par mois, selon MeilleursAgents. Le rapport entre loyer et prix d’achat y est l’un des meilleurs de Bretagne.
Pour un investisseur, c’est un marché de rendement, porté par la Marine nationale, la recherche sur la mer, le CHU et près de 30 000 étudiants. Brest est passée en zone B1 en 2023, signe d’un marché plus tendu. La clé reste l’emplacement : la proximité du tram, du centre, de l’université et des grands employeurs.
Pourquoi nous accompagner à Brest
Brest est un marché de rendement : des prix d’achat parmi les plus bas des grandes villes de l’Ouest, des loyers solides et des employeurs stables. Mais le parc ancien, issu en grande partie de la reconstruction, est souvent énergivore : le DPE et le coût des travaux font toute la différence. Il faut y acheter au bon prix, au bon endroit et avec la bonne fiscalité.
Avec plus de 140 000 habitants, plus de 210 000 dans la métropole, près de 30 000 étudiants, la Marine nationale, l’Ifremer et le CHU, et une deuxième ligne de tram en service depuis février 2026, Brest garde une demande de location régulière.
Pour aller plus loin : investir à Brest, quartiers et marché.
d’après nos clients
Rendez-vous en visio ou à Brest
suivis depuis notre cabinet de Nantes
Un conseiller vous rappelle sous 24 h ouvrées, pour un rendez-vous en visio.
ou par téléphone : 02 28 21 08 00
Questions fréquentes
Qu’est-ce qu’un cabinet de gestion de patrimoine à Brest ?
Un conseiller en gestion de patrimoine vous aide à organiser vos biens, votre épargne et votre fiscalité selon vos objectifs. Chez Bertrand-Demanes, notre spécialité est l’immobilier (ancien rénové, déficit foncier, neuf, revente), complétée par l’assurance-vie et le PER, la retraite et la transmission.
Combien coûte un premier rendez-vous ?
Rien. Le premier échange est offert et sans engagement. Il sert à voir si nous pouvons vous être utiles.
Faut-il habiter à Brest ?
Non. Oui. Nous suivons nos clients à Brest en visio, depuis notre cabinet de Nantes : le bilan, le choix du bien et le suivi se font à distance, les documents se signent en ligne. Beaucoup de nos clients investissent loin de chez eux.
Quelle différence entre l’atelier patrimonial et l’audit ?
L’atelier est un premier bilan offert d’une heure : il montre ce que vous pouvez faire de votre épargne et compare trois scénarios. L’audit est une étude approfondie, sur devis, de biens que vous possédez déjà : fiscalité, règles locales, travaux, calendrier d’actions.
Le dispositif Pinel existe-t-il encore ?
Non, il s’est arrêté fin 2024. Dans le neuf, il est remplacé par le dispositif Jeanbrun. Dans l’ancien, le déficit foncier et la loi Malraux sont souvent plus intéressants. Voir défiscaliser à Brest après le Pinel.
Que faire d’un appartement qui rapporte peu ?
On calcule d’abord ce qu’il vous rapporte vraiment, après impôts et charges. Selon le résultat, on peut changer de régime fiscal, passer en meublé, faire des travaux pour créer un déficit foncier, ou vendre pour réinvestir. L’audit patrimonial sert précisément à trancher.
Proposez-vous des placements financiers ?
Nous proposons de l’assurance-vie et des PER, en tant que courtier en assurance. Notre métier principal reste l’immobilier : nous ne faisons pas de conseil en investissement financier.
Comment se passe l’atelier patrimonial à Brest ?
Vous remplissez un questionnaire de 10 minutes sur vos revenus, votre épargne et vos objectifs. Nous préparons ensuite trois scénarios chiffrés, que nous vous présentons en une heure, en visio ou à notre cabinet de Nantes. Vous repartez avec une étude écrite, sans engagement.
Peut-on investir à Brest en habitant loin ?
Oui, c’est même fréquent. Nous nous occupons de la recherche du bien, des travaux et de la mise en location. Les rendez-vous et les signatures peuvent se faire à distance.
Quel rendement peut-on attendre ?
Cela dépend du bien, du quartier et des travaux. À titre d’exemple, notre projet T3 rue du Château affiche un rendement de 6,0 % avant impôts. Le plus important reste le rendement après impôts, que l’on calcule avec vous.
À partir de quel montant faire appel à vous ?
Il n’y a pas de minimum pour un premier bilan. Un investissement immobilier se construit en général avec un apport et un crédit : nous regardons ensemble ce qui est possible pour vous. L’atelier patrimonial vous donne une première idée.
- Nos bureaux à Nantes
- Investir à Brest
- Déficit foncier : notre guide
- Le Jeanbrun : notre guide
- Défiscaliser à Brest après le Pinel
- Toutes nos questions
Informations générales, à jour en octobre 2026, qui ne remplacent pas une étude personnalisée de votre situation. Les solutions d’assurance-vie et de PER sont proposées par Bertrand-Demanes Finances, courtier en assurance inscrit à l’ORIAS sous le n° 24003399 (www.orias.fr).
